Toimitusjohtaja palkka: tilasto, laki ja 7 esimerkkiä
 Kirjoittanut CVBooster TeamJulkaistu 9. marraskuuta 2026Päivitetty 9. marraskuuta 202612 min lukuaika
Kokoaikaisen toimitusjohtajan kokonaisansion mediaani oli 12 520 euroa kuukaudessa vuonna 2024 Tilastokeskuksen palkkarakennetilastossa, ja alin kymmenys ansaitsi enintään 6879 euroa. Ehto on yrityksen koko: tilaston ryhmään 1120 luetaan vain yritysten toimitusjohtajat, joiden yrityksessä on useampia johtamisen tasoja, yleensä vähintään 50 työntekijää. Palkasta päättää osakeyhtiölain 6 luvun 20 §:n mukaan hallitus, ja Verohallinnon ohjeen mukaan toimitusjohtajan palkkio on aina palkkaa. Sivulla ovat tilaston luvut, lain ja verotuksen säännöt sekä seitsemän valmista esimerkkiä.
Toimitusjohtajan palkasta päättää se elin, jolle toimitusjohtaja raportoi. Neuvottelu käydään siis ihmisten kanssa, jotka tuntevat tuloksesi ennen kuin näet tarjouksen. Siksi oma luku kannattaa perustaa julkiseen tilastoon, jonka myös hallitus voi tarkistaa.
Esimerkki 1: uusi toimitusjohtaja 80 hengen yritykseen, hallituksen tarjous tilastoa vasten
93 sanaaTilanne: hallitus tarjoaa toimitusjohtajan tehtävää 80 työntekijän teollisuusyrityksessä, jossa on kaksi johtamisen tasoa. Tarjous: 9 500 € kuukaudessa. Tilastokeskus 15au, 1120 Toimitusjohtajat ja pääjohtajat, yritykset ja yhteisöt, kokoaikaiset 2024: 1. desiili 6870 €, mediaani 12 630 €. Ero 1. desiiliin: 9 500 − 6870 = 2630 €. Ero mediaaniin: 12 630 − 9 500 = 3130 €. Vuositasolla 12 kuukaudelta: 9 500 × 12 = 114 000 €. Tulos: tarjous on alimman kymmenyksen yläpuolella mutta selvästi alle mediaanin. Ryhmässä ovat myös suurten konsernien johtajat, joten 80 hengen yrityksen tarjousta kannattaa verrata jakauman alapäähän.
Luo oma CVTai aloita valmiista CV-pohjasta
Kuka on tilastossa toimitusjohtaja
Tilastokeskuksen ammattiluokitus rajaa ryhmän 1120 Toimitusjohtajat ja pääjohtajat tarkasti. Luokituksen mukaan "Tähän luetaan sellaisten yritysten toimitusjohtajat ja pääjohtajat, joiden yrityksissä on useampia johtamisen tasoja. Yleensä kyseessä ovat yritykset, joissa on vähintään 50 työntekijää."
Pienempien yritysten toimitusjohtajat ovat tilastossa muualla. Luokitus jatkaa, että ne toimitusjohtajat, jotka työskentelevät yrityksissä, joissa ei ole useampia johtajatasoja, luokitellaan pääluokan 1 muihin luokkiin, eli tuotantotoiminnan ja peruspalvelujen johtajiin (13) tai palvelualojen johtajiin (14). Luokituksen mukaan "Yrityksen omistaminen ja yrittäjyys eivät sinänsä vaikuta siihen, ketkä luokitellaan (luokkaan) 1120 Toimitusjohtajat ja pääjohtajat, vaan ratkaisevassa asemassa ovat työtehtävät, joita henkilö tekee."
| Yrityksen tyyppi | Mihin ryhmään toimitusjohtaja luokitellaan |
|---|---|
| Useita johtamisen tasoja, yleensä vähintään 50 työntekijää | 1120 Toimitusjohtajat ja pääjohtajat |
| Ei useita johtajatasoja, yleensä yli 5 työntekijää | Pääluokan 1 ryhmät 13 tai 14 toimialan mukaan |
| Toimitusjohtaja osallistuu itse tuotantoon tai palveluun | Sen ammatin ryhmä, johon työtehtävät liittyvät |
| Valtion pääjohtaja | 11121, ei ryhmä 1120 |
Ryhmään 1120 luetaan luokituksen mukaan myös maa- ja aluejohtajat, jotka ohjaavat eri toiminnoista vastaavien johtajien työtä, sekä valtio-omisteisten yritysten pääjohtajat. Hakusanoissa ovat esimerkiksi ceo, managing director, konsernijohtaja, varatoimitusjohtaja ja maajohtaja, useimmat lisämääreellä suuri yritys.
Toimitusjohtajien ansiot 2024
Luvut ovat Tilastokeskuksen taulukosta 15au, kokoaikaisten palkansaajien kuukausiansioita vuodelta 2024. Vuosi 2024 on taulukon uusin, joten vuoden 2026 tarjousta verratessa kannattaa muistaa välissä tehdyt palkankorotukset.
| Sektori, 1120, 2024 | Palkansaajia | Keskiarvo | 1. desiili | Mediaani | 9. desiili |
|---|---|---|---|---|---|
| Kaikki sektorit | 2751 | 14 408 € | 6879 € | 12 520 € | 22 945 € |
| Yritykset ja yhteisöt | 2614 | 14 481 € | 6870 € | 12 630 € | 23 020 € |
| Kunnat | 65 | 9955 € | 6631 € | 9897 € | 14 955 € |
| Hyvinvointialueet | 24 | ei julkaistu | ei julkaistu | ei julkaistu | ei julkaistu |
| Valtion budjettitalous | 3 | ei julkaistu | ei julkaistu | ei julkaistu | ei julkaistu |
Ryhmä on pieni: 2751 kokoaikaista palkansaajaa koko maassa, ja heistä 2614 yrityksissä ja yhteisöissä. Hajonta on sen sijaan suuri. Ylin kymmenys ansaitsi vähintään 22 945 euroa ja alin enintään 6879 euroa, joten väli on 16 066 euroa kuukaudessa. Yrityksissä 9. desiili oli 3,35 kertaa 1. desiili.
Keskiarvo, 14 408 euroa, oli 1888 euroa mediaania suurempi. Ero kertoo, että ryhmän yläpäässä on joukko hyvin suuria palkkoja, jotka nostavat keskiarvoa. Kun vertaat omaa tarjoustasi, mediaani ja desiilit ovat siksi parempia vertailukohtia kuin keskiarvo.
Kokonaisansion ja säännöllisen työajan ansion ero on toimitusjohtajilla lähes olematon. Koko ryhmän säännöllisen työajan ansion keskiarvo oli 14 360 euroa, eli vain 48 euroa kokonaisansiota pienempi. Toimitusjohtajan ansio on tilastossa siis käytännössä kokonaan säännöllisen työajan palkkaa, eikä yli- ja lisätyön palkoilla ole siinä merkitystä.
Esimerkki 2: kuntasektorin vai yrityssektorin toimitusjohtaja
48 sanaaTilastokeskus 15au, 1120, kokoaikaiset 2024, kokonaisansion mediaani: Yritykset ja yhteisöt: 12 630 €/kk. Kunnat (paikallishallinto ilman hyvinvointialueita): 9897 €/kk. Ero: 12 630 − 9897 = 2733 €/kk. Tulos: kuntasektorin 65 toimitusjohtajan mediaani oli 2733 euroa pienempi kuin yritysten. Kuntaryhmä on pieni, joten yksittäiset tehtävät vaikuttavat siihen paljon.
Kuka päättää: hallitus ja osakeyhtiölaki
Osakeyhtiölaki on yksiselitteinen siitä, kuka toimitusjohtajan palkasta päättää. Lain 6 luvun 20 § sanoo: "Hallitus valitsee toimitusjohtajan ja päättää hänen palkitsemisestaan." Samassa pykälässä säädetään, että toimitusjohtajalla on oikeus erota tehtävästään ja että hallitus voi erottaa toimitusjohtajan.
Pörssiyhtiössä päätöksellä on lisäehto. Lain 6 luvun 20 a §:n mukaan "Pörssiyhtiössä päätöksen toimitusjohtajan palkitsemisesta on perustuttava yhtiökokoukselle esitettyyn palkitsemispolitiikkaan." Pörssiyhtiön toimitusjohtajan palkka on siis sidottu yhtiökokoukselle esitettyyn politiikkaan, josta voidaan poiketa vain politiikassa määritellyllä tavalla.
Toimitusjohtajan tehtävät määritellään 6 luvun 17 §:ssä: "Toimitusjohtaja hoitaa yhtiön juoksevaa hallintoa hallituksen antamien ohjeiden ja määräysten mukaisesti". Lisäksi toimitusjohtaja vastaa siitä, että yhtiön kirjanpito on lain mukainen ja varainhoito luotettavalla tavalla järjestetty. Epätavallisiin tai laajakantoisiin toimiin hän saa ryhtyä vain hallituksen valtuuttamana, tai jos hallituksen päätöstä ei voida odottaa aiheuttamatta yhtiölle olennaista haittaa.
Laki koskee myös varatoimitusjohtajaa. Lain 6 luvun 19 §:n mukaan "Mitä tässä laissa säädetään toimitusjohtajasta, sovelletaan myös hänen sijaiseensa." Kun hallitus nimittää toimitusjohtajan sijaisen, myös hänen palkitsemisestaan päättää siis hallitus, ja samat pykälät valinnasta ja erottamisesta koskevat häntä.
| Kysymys | Mitä osakeyhtiölaki sanoo | Pykälä |
|---|---|---|
| Kuka valitsee toimitusjohtajan? | Hallitus | 6 luku 20 § |
| Kuka päättää palkitsemisesta? | Hallitus | 6 luku 20 § |
| Mitä pörssiyhtiössä lisäksi? | Päätös perustuu yhtiökokoukselle esitettyyn palkitsemispolitiikkaan | 6 luku 20 a § |
| Mitä toimitusjohtaja tekee? | Hoitaa juoksevaa hallintoa hallituksen ohjeiden mukaan | 6 luku 17 § |
| Voiko toimitusjohtaja erota? | Kyllä, aikaisintaan kun siitä on ilmoitettu hallitukselle | 6 luku 20 § |
| Voiko hallitus erottaa? | Kyllä, ja erottaminen tulee voimaan välittömästi, ellei hallitus päätä myöhemmästä ajankohdasta | 6 luku 20 § |
| Missä toimitusjohtaja voi asua? | Euroopan talousalueella, ellei rekisteriviranomainen myönnä poikkeusta | 6 luku 19 § |
Palkkaneuvottelun kannalta tärkein rivi on erottaminen. Koska hallitus voi erottaa toimitusjohtajan ja erottaminen tulee voimaan lain mukaan välittömästi, toimitusjohtajan taloudellinen turva on sovittava johtajasopimuksessa, koska osakeyhtiölaki ei sitä määrittele. Siksi sopimuksen ehdot ovat toimitusjohtajalle yhtä tärkeitä kuin kuukausipalkka.
Esimerkki 3: johtajasopimuksen palkkaa koskeva kohta, keskisuuri yritys
67 sanaa4. Palkka ja palkitseminen 4.1 Toimitusjohtajan kuukausipalkka on 10 200 euroa. Palkka sisältää autoedun ja puhelinedun, joiden verotusarvo vähennetään rahapalkasta. 4.2 Hallitus päättää vuosittain toimitusjohtajan tulospalkkion perusteista. Tulospalkkion enimmäismäärä on kolmen kuukauden rahapalkka, ja se maksetaan tilinpäätöksen vahvistamisen jälkeen. 4.3 Hallitus arvioi palkan vuosittain tammikuussa. 4.4 Jos yhtiö päättää toimitusjohtajan sopimuksen muusta kuin toimitusjohtajasta johtuvasta syystä, yhtiö maksaa irtisanomisajan palkan lisäksi kertakorvauksen, joka vastaa kuuden kuukauden rahapalkkaa.
Verotus: toimitusjohtajan palkkio on aina palkkaa
Moni kokenut johtaja harkitsee, voisiko toimitusjohtajan tehtävän laskuttaa omasta yhtiöstä. Verohallinnon syventävä ohje vastaa tähän suoraan: "Toimitusjohtajan tehtävästä maksettu korvaus katsotaan siten aina kokonaisuudessaan toimitusjohtajaksi nimetyn luonnollisen henkilön palkaksi riippumatta siitä, kenelle korvaus maksetaan (KHO 2013:1)."
Ohje jatkaa, että esimerkiksi toimitusjohtajan omistamalle yhtiölle maksettu korvaus on aina toimitusjohtajaksi nimetyn henkilön veronalaista palkkatuloa, "josta maksajan on toimitettava ennakonpidätys ja maksettava työnantajan sairausvakuutusmaksu". Ohjeen mukaan sama kanta koskee kaikkia yhteisömuotoja, myös osuuskunnan ja henkilöyhtiön toimitusjohtajaa.
Ohje kertoo myös, mistä palkan määrä luetaan, jos se on epäselvä: "toimitusjohtajan palkkaa määritettäessä voidaan lähtökohtana pitää johtajasopimuksessa sovittua." Johtajasopimuksella on siis sekä toimitusjohtajan turvan että verotuksen kannalta merkitystä.
Jos toimitusjohtajan tehtävä on osa laajempaa konsultointitoimeksiantoa, ohjeen mukaan toimitusjohtajan palkaksi katsotaan vähintään se osa kokonaispalkkiosta, joka perustuu toimitusjohtajan tehtävään. Muusta työstä maksettu osa on tilanteesta riippuen joko palkkaa tai työkorvausta. Selkein ratkaisu on erottaa toimitusjohtajan palkka omaksi sopimuksekseen.
Esimerkki 4: toimitusjohtajan tehtävä laskutetaan omasta konsultointiyhtiöstä
84 sanaaTilanne: kokenut johtaja ryhtyy 12 kuukaudeksi väliaikaiseksi toimitusjohtajaksi. Hän ehdottaa, että hänen konsultointiyhtiönsä laskuttaa tehtävästä 11 000 € kuukaudessa. Verohallinnon ohjeen mukaan toimitusjohtajan tehtävästä maksettu korvaus on aina toimitusjohtajaksi nimetyn henkilön palkkaa, riippumatta siitä, kenelle se maksetaan, ja myös silloin, kun kyse on lyhytaikaisesta konsultointitoimeksiannosta. Seuraus: yhtiö käsittelee 11 000 € kuukaudessa toimitusjohtajan palkkana, toimittaa siitä ennakonpidätyksen ja maksaa työnantajan sairausvakuutusmaksun. Vuodessa palkaksi katsottava määrä: 11 000 × 12 = 132 000 €. Tulos: laskutusmalli ei muuta palkan luonnetta. Sopimus kannattaa tehdä suoraan johtajasopimuksena.
Konsernissa: kuka maksaa ja kuka on työnantaja
Konserneissa toimitusjohtaja on usein emoyhtiön palveluksessa ja samalla tytäryhtiön toimitusjohtaja. Verohallinnon ohjeen mukaan näissä tilanteissa "hallintoelimen jäsenyydestä tai toimitusjohtajan tehtävästä maksettu korvaus on aina palkkaa." Palkan voi maksaa varsinaisen työnantajan sijaan samaan konserniin kuuluva sijaismaksaja, joka silloin toimittaa ennakonpidätyksen ja ilmoittaa palkan tulorekisteriin.
Työnantajan sairausvakuutusmaksun maksaa ohjeen mukaan aina se konserniyhtiö, jonka toimitusjohtajan tehtävästä korvaus on maksettu. Ohjeen omassa esimerkissä emoyhtiö maksaa 60 000 euron palkan, josta 10 000 euroa on tytäryhtiön toimitusjohtajan tehtävästä, ja emoyhtiö maksaa sairausvakuutusmaksun 50 000 eurosta ja tytäryhtiö 10 000 eurosta.
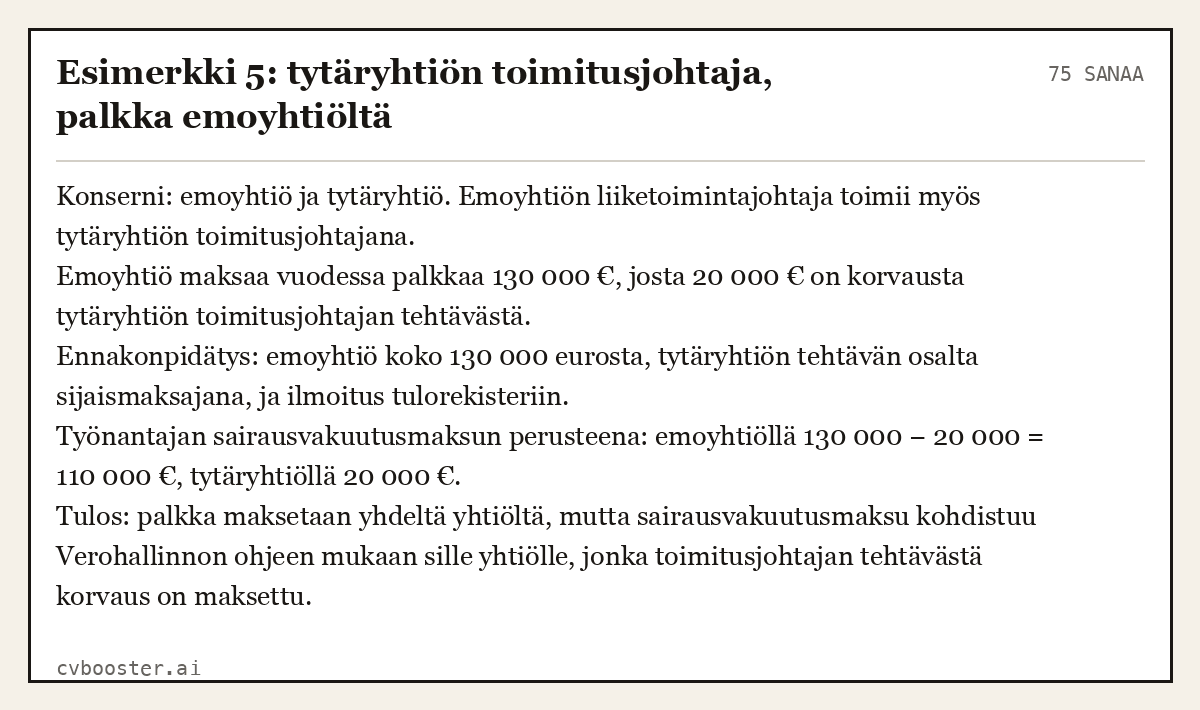
Esimerkki 5: tytäryhtiön toimitusjohtaja, palkka emoyhtiöltä
75 sanaaKonserni: emoyhtiö ja tytäryhtiö. Emoyhtiön liiketoimintajohtaja toimii myös tytäryhtiön toimitusjohtajana. Emoyhtiö maksaa vuodessa palkkaa 130 000 €, josta 20 000 € on korvausta tytäryhtiön toimitusjohtajan tehtävästä. Ennakonpidätys: emoyhtiö koko 130 000 eurosta, tytäryhtiön tehtävän osalta sijaismaksajana, ja ilmoitus tulorekisteriin. Työnantajan sairausvakuutusmaksun perusteena: emoyhtiöllä 130 000 − 20 000 = 110 000 €, tytäryhtiöllä 20 000 €. Tulos: palkka maksetaan yhdeltä yhtiöltä, mutta sairausvakuutusmaksu kohdistuu Verohallinnon ohjeen mukaan sille yhtiölle, jonka toimitusjohtajan tehtävästä korvaus on maksettu.
Hallituksen jäsenen palkkio toimitusjohtajan rinnalla
Toimitusjohtaja on usein myös jonkin yhtiön hallituksen jäsen, esimerkiksi tytäryhtiön tai toisen yrityksen. Verohallinnon ohje käsittelee hallituksen jäsenen palkkiota samalla logiikalla kuin toimitusjohtajan palkkiota: "Hallituksen jäsenen tehtävästä maksettu korvaus katsotaan aina kokonaisuudessaan hallituksen jäseneksi nimetyn henkilön palkaksi riippumatta siitä, kenelle korvaus maksetaan (KHO 2011:31)."
Ohjeen mukaan hallituksen jäsenen palkan määrittämisessä lähtökohtana voidaan pitää yhtiökokouksen päättämää palkkion määrää, joka ilmenee yhtiökokouksen pöytäkirjasta. Toimitusjohtajan kohdalla vastaava lähtökohta on johtajasopimus. Kun kirjaat johtamiskokemusta ansioluetteloon, hallitustyöskentely kannattaa erottaa omaksi rivikseen, koska se on eri tehtävä eri päätöksellä.
Myös ammattiluokitus erottaa hallitustyön: sen mukaan ryhmään 1120 luokitellaan myös yritysten hallitustyöskentelyn jäsenet, eli toimenkuvat, joissa keskeisin vastuu on toimia yhden tai useamman yrityksen tai yhteisön hallituksen jäsenenä tai johdossa.
Kuntasektorin toimitusjohtajat
Kunnissa työskenteli vuonna 2024 ryhmässä 1120 yhteensä 65 kokoaikaista toimitusjohtajaa. Heidän kokonaisansionsa mediaani oli 9897 euroa, alin kymmenys ansaitsi enintään 6631 euroa ja ylin vähintään 14 955 euroa. Säännöllisen työajan ansion mediaani oli 9842 euroa, eli lähes sama kuin kokonaisansion.
Kuntasektorin jakauma on kapeampi kuin yritysten: väli 1. desiilistä 9. desiiliin oli 8324 euroa, kun yrityksissä se oli 16 150 euroa. Hyvinvointialueilla toimitusjohtajia oli 24 ja valtion budjettitaloudessa 3, eikä heidän ansioitaan julkaista.
Liiketoimintajohtaja ja muut johtajat: lähimmät tilastoryhmät
Liiketoimintajohtaja ei ole ammattiluokituksen nimike, ja sen tilastoryhmä riippuu siitä, mitä johtaja johtaa. Luokitus sanoo ryhmästä 1120, että siihen ei luokitella aluejohtajia, jotka vastaavat rajatusta toiminnallisesta alueesta kuten myynnistä, markkinoinnista tai hankinnoista. Jos liiketoimintajohtaja johtaa koko liiketoimintaa monitasoisessa organisaatiossa, ryhmä 1120 on lähin. Jos hän johtaa yhtä toimintoa, oikea ryhmä on toiminnon johtajien ryhmä.
| Johtajaryhmä, kokoaikaiset 2024, kaikki sektorit | Palkansaajia | Mediaani | 9. desiili |
|---|---|---|---|
| 1120 Toimitusjohtajat ja pääjohtajat | 2751 | 12 520 € | 22 945 € |
| 1420 Vähittäis- ja tukkukaupan johtajat | 1443 | 8398 € | 14 387 € |
| 1211 Talousjohtajat | 3657 | 8189 € | 12 885 € |
| 1321 Teollisuuden tuotantojohtajat | 3625 | 8000 € | 12 635 € |
| 1323 Rakennustoiminnan tuotantojohtajat | 2116 | 7367 € | 11 499 € |
Ryhmä 1323 on hyvä esimerkki luokituksen logiikasta: luokitus mainitsee siihen kuuluvaksi rakennusalan pienen tai keskisuuren yrityksen toimitusjohtajan, kun tämä vastaa liikkeenjohdosta. Rakennusalan pienemmän yrityksen toimitusjohtaja vertaa siis palkkaansa ryhmän 1323 riviin, ei ryhmän 1120. Myynti- ja markkinointijohtajien luvut ovat oppaassa myyntipäällikön palkka, eikä niitä toisteta tässä.
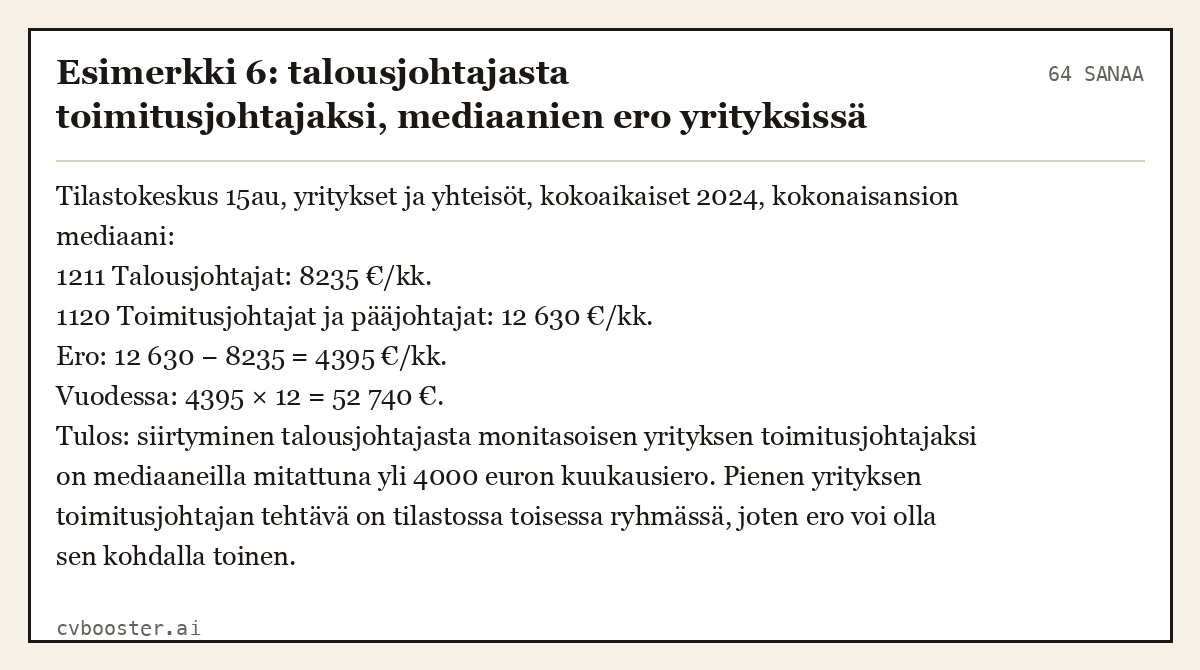
Esimerkki 6: talousjohtajasta toimitusjohtajaksi, mediaanien ero yrityksissä
64 sanaaTilastokeskus 15au, yritykset ja yhteisöt, kokoaikaiset 2024, kokonaisansion mediaani: 1211 Talousjohtajat: 8235 €/kk. 1120 Toimitusjohtajat ja pääjohtajat: 12 630 €/kk. Ero: 12 630 − 8235 = 4395 €/kk. Vuodessa: 4395 × 12 = 52 740 €. Tulos: siirtyminen talousjohtajasta monitasoisen yrityksen toimitusjohtajaksi on mediaaneilla mitattuna yli 4000 euron kuukausiero. Pienen yrityksen toimitusjohtajan tehtävä on tilastossa toisessa ryhmässä, joten ero voi olla sen kohdalla toinen.
Mitä tehtävään kuuluu: luokituksen tehtäväluettelo
Ammattiluokituksen tehtäväluettelo ryhmälle 1120 on hyödyllinen kahdesta syystä: se kertoo, millaisesta työstä tilaston palkka maksetaan, ja se antaa valmiin rungon ansioluettelon johtajaosioon. Luettelossa ovat muun muassa "yrityksen tai yhteisön liiketoiminnan suunnittelu, johtaminen ja koordinointi", "toiminnan ja sen tulosten arviointi sekä raportointi hallitukselle ja muille johto- tai hallintoelimille" ja "budjettien laatiminen ja hallinta, menojen hallinta ja resurssien tehokkaan käytön varmistaminen".
Luettelo päättyy kohtiin "johtavien toimihenkilöiden valitseminen tai valintojen hyväksyminen" ja "organisaation toiminnan lain- ja määräystenmukaisuuden varmistaminen". Jos olet tehnyt näitä tehtäviä, kirjoita jokaisesta yksi konkreettinen rivi: minkä kokoista budjettia hallitsit, kuinka monta johtajaa valitsit ja mitä raportoit hallitukselle.
Ennen kuin allekirjoitat johtajasopimuksen
Toimitusjohtajan palkka on tilaston mukaan lähes kokonaan säännöllistä palkkaa, ja laki jättää turvan sopimuksen varaan. Käy siksi läpi nämä kohdat ennen allekirjoitusta.
- Kuukausipalkka ja luontoisedut. Kirjaa, mitkä edut sisältyvät palkkaan ja miten niiden verotusarvo käsitellään.
- Tulospalkkio. Kuka päättää perusteista, mikä on enimmäismäärä ja milloin se maksetaan. Hallitus päättää lain mukaan palkitsemisesta, joten perusteiden pitää olla hallituksen päätöksessä.
- Irtisanomisaika ja erokorvaus. Koska erottaminen tulee voimaan välittömästi, sovi irtisanomisajan palkka ja mahdollinen erokorvaus kirjallisesti.
- Palkan tarkistus. Milloin ja millä perusteella hallitus arvioi palkan.
- Verotuksellinen muoto. Verohallinnon ohjeen mukaan toimitusjohtajan tehtävästä maksettu korvaus on palkkaa joka tapauksessa, joten sopimus kannattaa tehdä suoraan johtajasopimuksena.
Jos haet toimitusjohtajaksi ensimmäistä kertaa, palkkatoiveen esittämisen yleiset periaatteet ovat oppaassa palkkatoive työhakemuksessa. Koko Suomen palkkatasoon vertaamiseen sopii opas keskipalkka Suomessa, ja lakiasiain tehtävistä johtoon siirtyvälle opas juristin palkka.
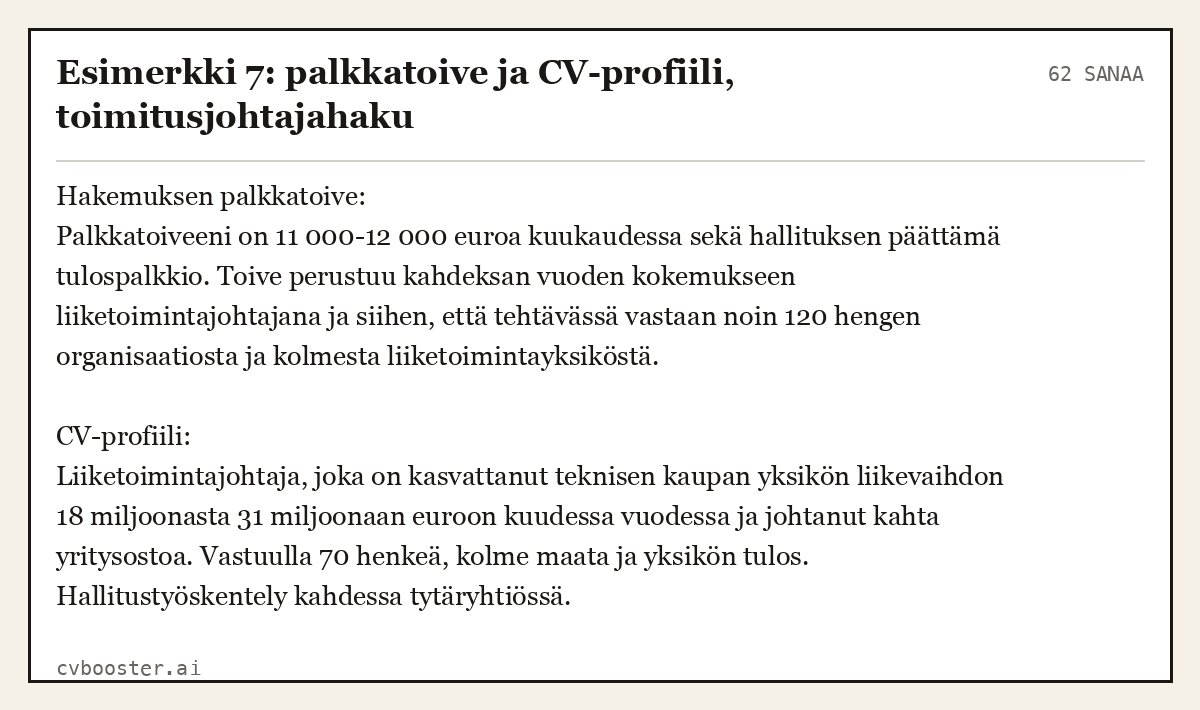
Esimerkki 7: palkkatoive ja CV-profiili, toimitusjohtajahaku
62 sanaaHakemuksen palkkatoive: Palkkatoiveeni on 11 000-12 000 euroa kuukaudessa sekä hallituksen päättämä tulospalkkio. Toive perustuu kahdeksan vuoden kokemukseen liiketoimintajohtajana ja siihen, että tehtävässä vastaan noin 120 hengen organisaatiosta ja kolmesta liiketoimintayksiköstä.
CV-profiili: Liiketoimintajohtaja, joka on kasvattanut teknisen kaupan yksikön liikevaihdon 18 miljoonasta 31 miljoonaan euroon kuudessa vuodessa ja johtanut kahta yritysostoa. Vastuulla 70 henkeä, kolme maata ja yksikön tulos. Hallitustyöskentely kahdessa tytäryhtiössä.
Seitsemän esimerkkiä taulukossa
Esimerkit 1, 2 ja 6 käyttävät Tilastokeskuksen vuoden 2024 lukuja, esimerkit 4 ja 5 Verohallinnon ohjetta, ja esimerkit 3 ja 7 ovat valmiita tekstejä sopimukseen ja hakemukseen.
| Esimerkki | Tilanne | Luku |
|---|---|---|
| 1 | Tarjous 80 hengen yritykseen | 9 500 €/kk, mediaani 12 630 € |
| 2 | Kuntasektori vai yritykset | ero 2733 €/kk |
| 3 | Johtajasopimuksen palkkakohta | 10 200 €/kk, tulospalkkio enintään 3 kk |
| 4 | Tehtävän laskutus omasta yhtiöstä | 132 000 €/v palkkana |
| 5 | Tytäryhtiön toimitusjohtaja konsernissa | 110 000 € ja 20 000 € maksuperusteina |
| 6 | Talousjohtajasta toimitusjohtajaksi | ero 4395 €/kk, 52 740 €/v |
| 7 | Palkkatoive ja CV-profiili | 11 000-12 000 €/kk toiveena |
Hallituksen pöydältä hakemukseen
Toimitusjohtajan rekrytoinnissa hallitus lukee ansioluettelosta saman asian kuin tilinpäätöksestä: tuloksen. Kirjoita siksi jokaiseen johtotehtävään organisaation koko, vastuulla ollut liikevaihto tai tulos ja kaksi tai kolme mitattavaa muutosta. Hallitustyöskentely kannattaa kirjata omaksi rivikseen, kuten esimerkissä 7, ja profiilin kirjoittamiseen löydät mallit oppaasta CV-profiili ja osaaminen. Voit koota sen CV-pohjaan. Kaikkien pohjien täyttäminen ja ATS-pisteet ovat ilmaisia, kun kirjaudut sisään; PDF- tai Word-tiedoston lataus ja tekoäly kuuluvat Pro-tasoon. Jos taustasi on puolustushallinnossa, opas everstiluutnantin palkka kertoo, miten sotilasuran johtamiskokemus kirjataan siviiliin.
Usein kysytyt kysymykset
Paljonko toimitusjohtaja tienaa?
Tilastokeskuksen mukaan kokoaikaisten toimitusjohtajien ja pääjohtajien kokonaisansion mediaani oli 12 520 euroa kuukaudessa vuonna 2024 ja keskiarvo 14 408 euroa. Ryhmään luetaan monitasoisten, yleensä vähintään 50 työntekijän yritysten toimitusjohtajat. Alin kymmenys ansaitsi enintään 6879 euroa ja ylin vähintään 22 945 euroa.
Kuka päättää toimitusjohtajan palkasta?
Osakeyhtiölain 6 luvun 20 §:n mukaan hallitus valitsee toimitusjohtajan ja päättää hänen palkitsemisestaan. Pörssiyhtiössä päätöksen on lain 20 a §:n mukaan perustuttava yhtiökokoukselle esitettyyn palkitsemispolitiikkaan. Toimitusjohtaja ei siis neuvottele palkastaan omistajien kanssa vaan hallituksen kanssa.
Mikä on pienen yrityksen toimitusjohtajan palkka?
Tilastokeskus ei laske pienten yritysten toimitusjohtajia ryhmään 1120. Ammattiluokituksen mukaan yritysten, joissa ei ole useampia johtajatasoja, toimitusjohtajat luokitellaan toimialan johtajaryhmiin, ja jos toimitusjohtaja osallistuu itse tuotantoon, hänet luokitellaan sen työn ammattiin. Esimerkiksi rakennusalan pienen yrityksen toimitusjohtaja on ryhmässä 1323, jonka mediaani oli 7367 euroa.
Voiko toimitusjohtajan palkan laskuttaa omasta yhtiöstä?
Verohallinnon syventävän ohjeen mukaan toimitusjohtajan tehtävästä maksettu korvaus on aina toimitusjohtajaksi nimetyn henkilön palkkaa riippumatta siitä, kenelle korvaus maksetaan. Ohje viittaa ratkaisuun KHO 2013:1. Maksajan on toimitettava ennakonpidätys ja maksettava työnantajan sairausvakuutusmaksu myös silloin, kun lasku tulee toimitusjohtajan omistamalta yhtiöltä.
Mikä on liiketoimintajohtajan palkka?
Liiketoimintajohtaja ei ole Tilastokeskuksen ammattinimike. Jos hän johtaa koko liiketoimintaa monitasoisessa yrityksessä, lähin ryhmä on 1120, mediaani 12 520 euroa vuonna 2024. Rajatun toiminnon johtaja kuuluu toiminnon ryhmään, esimerkiksi talousjohtajat 1211, mediaani 8189 euroa, tai teollisuuden tuotantojohtajat 1321, mediaani 8000 euroa.
Voiko hallitus erottaa toimitusjohtajan heti?
Kyllä. Osakeyhtiölain 6 luvun 20 §:n mukaan hallitus voi erottaa toimitusjohtajan tehtävästään, ja erottaminen tulee voimaan välittömästi, ellei hallitus päätä myöhemmästä ajankohdasta. Siksi irtisanomisajan palkka ja mahdollinen erokorvaus kannattaa sopia johtajasopimuksessa. Toimitusjohtajalla on samassa pykälässä oikeus erota tehtävästään.